蚂蚁消金林嘉南:AI风控助力精准普惠,截至2026年8月末场景化提额同比增长30%
普惠金融进入高质量发展阶段,衡量其成效,不能只看覆盖了多少人、增加了多少额度,更要回答三个问题:用户是否真正需要资金、需要多少,以及是否具备相应的偿还能力。
在9月9日召开的2026 Inclusion·外滩大会上,蚂蚁消金副总经理兼首席风险官林嘉南围绕消费金融如何运用AI识别真实需求、优化差异化授信、提升个体风险研判能力等话题,分享了蚂蚁消金关于精准普惠的实践与思考。
作为贴近老百姓日常消费的金融业态,消费金融长期为中低收入、新市民等群体提供小额便捷信贷服务。“精准普惠并非简单扩大授信覆盖,而是‘在对的时间,给对的人、对的额度’。这要求金融机构既能识别需求发生的具体时点和场景,也能评估用户的真实资金需求与风险状况,在提升金融服务可得性的同时避免过度授信,兼顾普惠覆盖性与用户金融健康。”林嘉南表示。
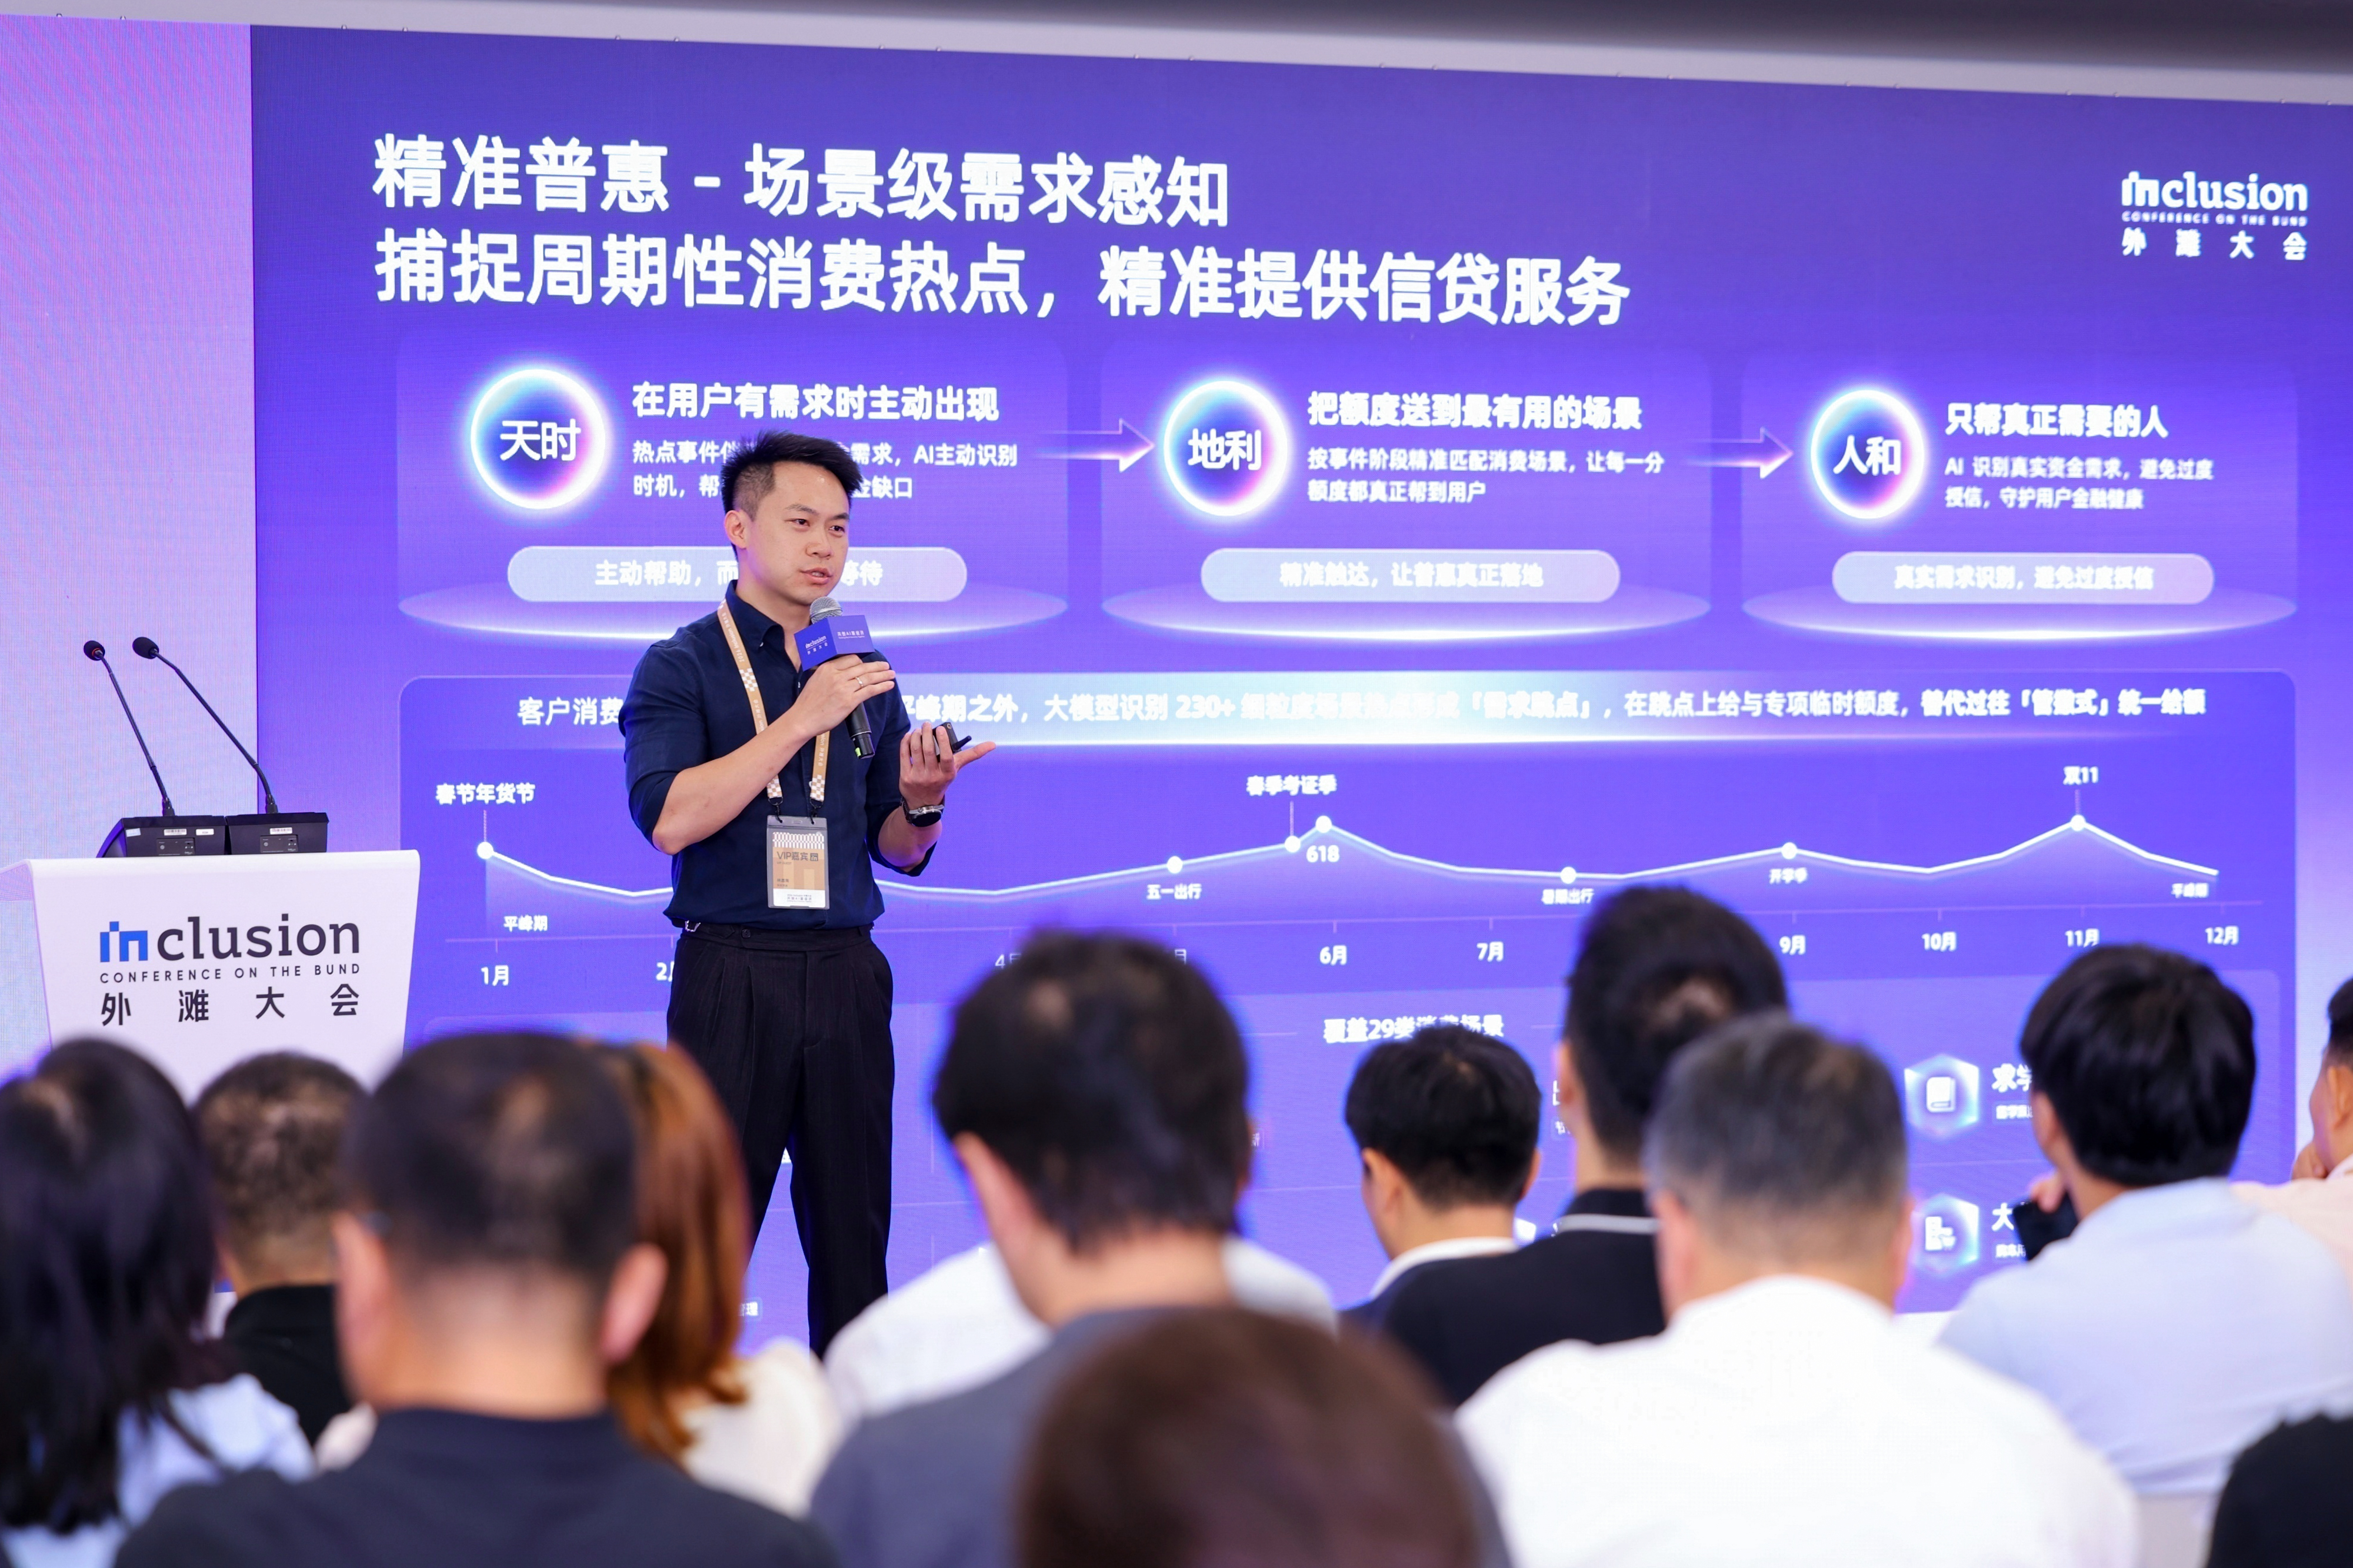
2026 Inclusion·外滩大会现场/公司供图
围绕这一目标,蚂蚁消金运用AI升级场景风控,目前已支持识别日常消费、大件消费、旅游、兴趣、进修等230多个关键场景的消费需求,并提供专项额度。
以在杭州从事项目执行工作的小陈为例:为转向项目管理岗,小陈利用业余时间参加了数月培训,并报名参加项目管理资格考试。考试费3900元,需在48小时内缴纳,但他资金尚有缺口。AI风控结合其持续培训、购买教材以及机构报名等信息,判断这笔支出是一项真实、连续的职业发展需求,随即匹配2000元临时额度,帮助他锁定考位。
截至2026年8月末,蚂蚁消金场景化风控提额同比增长30%,相关用户不良率比整体用户平均水平低20%。
相比提额规模,这一实践更重要的意义在于,风控开始进一步理解用户“为什么借、需要多少”,授信逻辑从判断总体借款能力,逐步转向判断具体需求与额度是否匹配。这与监管强调的产品适当性管理内在逻辑高度一致。
传统风控高度依赖职业、收入、资产和信用记录等标准化材料。但对于职场新人、蓝领等群体而言,缺少标准材料,并不意味着缺少收入来源和还款能力。为此,蚂蚁消金在2024年底上线花呗“小红花”功能,支持用户提交职业技能、学历奖项、工作证明等1000多种材料申请提额。AI可将这些非标准化材料转化为结构化信息,并与风控模型协同,帮助金融机构更全面地了解用户的实际情况。
