供应链突破 万台产能蓄势 具身智能行业迎来量产拐点
从实验室样机走向产线批量下线,微米级精密零件的攻关、国产供应链的接续突围,正在托举起具身智能产业的量产新图景。行业人士判断,2026年是具身机器人的量产拐点,多家头部企业万台级产线陆续落地。但跨过产能关口不等于产业成熟,想要真正具备稳定作业能力,行业仍需翻越数据、模型、本体、应用四重关卡。
供应链攻坚
在浙江正强股份园区,工厂技术负责人向记者展示了一个空心多孔金属圆片,名叫“凸轮”,是具身机器人谐波减速器中的核心部件之一。经过加工,它将演绎精密传动里的“形变魔法”。
公司将精密生产的椭圆形凸轮装入薄壁轴承内孔,构成波发生器。波发生器再装入柔轮内孔,在圆形刚轮内转动,利用齿数差形成远高于传统齿轮的减速比,同时具有极为紧凑、轻量化的减速结构,适用于机器人关节这类狭小空间。
该技术负责人对记者表示,每个凸轮的公差需要控制在几微米以内,这样才能确保零部件之间没有间隙,减少机器人关节运动的抖动。随着具身机器人不断提升运动能力和作业能力,动作精度和灵活性就尤为重要。
与此同时,由于具身机器人量产加速,下游客户对供应商的供货产能提出更高要求。公司相关负责人对记者表示,公司机器人零部件业务当前处于客户验证、小批量交付阶段,订单采取按月滚动下达、动态调整模式,整体下单量呈稳步抬升态势。为适应客户要求,目前公司凸轮产品的最高日产能约2000件。
具身机器人供应链企业正在与行业同步成长。浙江人形机器人创新中心(简称“浙江人形”)副总经理留云对记者表示,2024年,国内机器人供应链尚未成熟,公司曾采购价格昂贵的进口电机,但供货周期较长。为此,团队联系了给协作机器人供货的国产电机厂商,其中一家快速送样并通过测试,如今已成为公司的重要供应商。
过去两年,留云明显感受到行业供应链正在上一个台阶。他告诉记者,2024年,供应商会担心具身机器人产量不足,要求公司支付较高的开发费用;2025年后,更多供应商愿意加入这个行业。“现在,对于一些从事机加工的传统制造业企业,承接机器人零部件生产,已经成为体现企业制造水平的亮点。”留云表示,仅在宁波,今年公司对接的供应商数量已增至去年的3倍,公司合格供应商数量达到几十家。
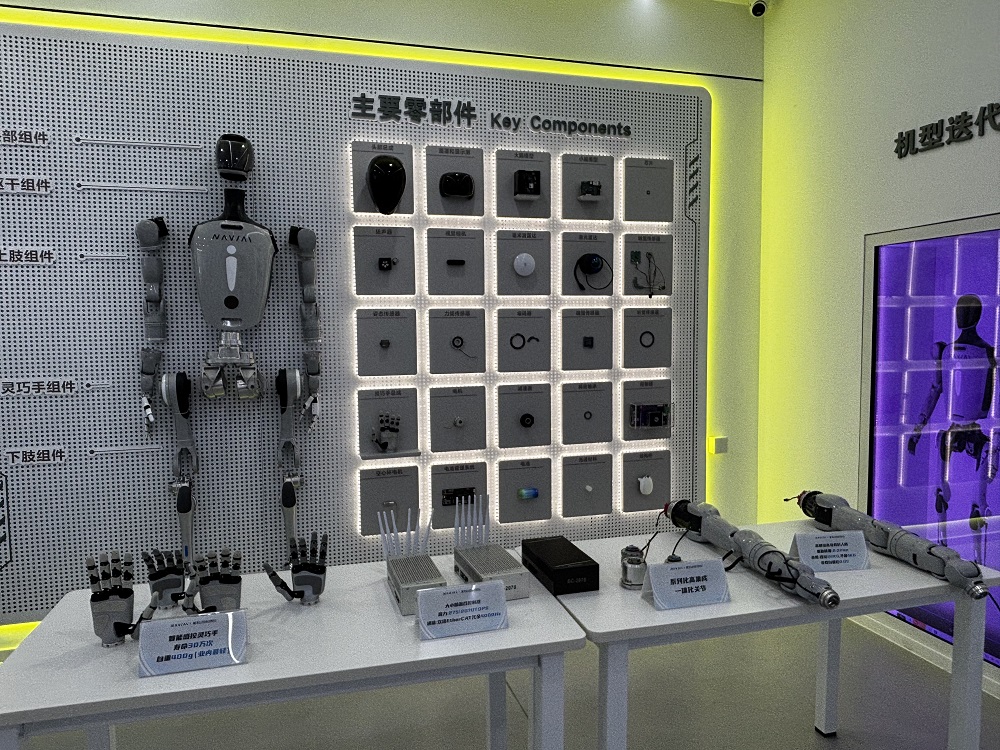
浙江人形机器人创新中心展厅 本报记者 郑萃颖 摄
全线扩产
批量化生产,是行业实现量产的重要标志。具身机器人赛道企业正在扩产。今年9月,优必选位于广西柳州的万台级工业人形机器人超级智慧工厂投产。深圳众擎机器人科技股份有限公司位于深圳红花岭的智能制造基地今年5月启用,具备万台级交付能力。智元创新(上海)科技股份有限公司多基地同步投产,今年9月宣布累计下线2万台具身机器人。
头部企业的生产规划,为行业未来产能带来确定性。今年8月,宇树科技正式登陆科创板,公司计划将募集的6.24亿元投入智能机器人制造基地建设项目,建成后将形成年产7.5万台人形机器人和11.5万台四足机器人产能。
而生产流程的标准化,是产品量产的具体体现。在浙江人形的宁波藕池工厂,记者看到,机器人的零部件来料检验、组装、测试、包装等工序,正按照标准流程分区进行。一边,机器人的双臂、躯干正在不间断地运动,完成48小时的老化测试;另一边,组装、测试完成的机器人产品已经贴上了交货单。留云表示,藕池工厂的机器人产能已从数百台扩容至数千台,公司还正在新建集士港工厂,储备万台级产能。
留云将具身机器人的量产标志,归纳为四个维度:首先是可复制,标准作业程序和工装逐渐固化,实现产线可复制;其次是一致性,即批量出厂产品依靠工艺标准和检测保障,确保质量一致性;第三是可交付,交付资料和物料齐套,能批量交付客户;最后是可核算,物料成本、生产投入均可被统计、量化。
作为具身机器人重要组成部件,控制器、灵巧手等核心零部件产量明显提升。
仙工智能副总裁丁霞对记者表示,机器人“大脑”由模型、小脑和神经组成,以控制器为硬件载体。今年上半年,仙工智能开发的控制器出货量超过8000台,累计已部署于数万台具身机器人产品中。公司采取轻资产、平台化模式,依托常熟智造测试中心和80多家合作制造商构成的制造网络,可随订单节奏灵活扩大产能。近日,均胜电子宣布其机器人高算力控制器累计生产并向客户交付突破2000套,进入规模化交付阶段。
灵巧手方面,宁波均胜灵犀智能科技有限公司CEO雷雄告诉记者,去年国内灵巧手全行业出货量约2万台,今年预计达到6万至7万台。北京因时科技股份有限公司CMO房海南向记者透露,今年公司将苏州的零件加工工厂升级为全流程制造工厂,北京组装中心则通过自动化改造提升产能,预计2027年灵巧手产能超过5万台。
具身机器人扩产正在带动产业链业绩。据高工机器人产业研究所的不完全统计,今年1至9月,101家机器人产业链上市公司中累计营收规模达3531亿元,其中有77家实现盈利。
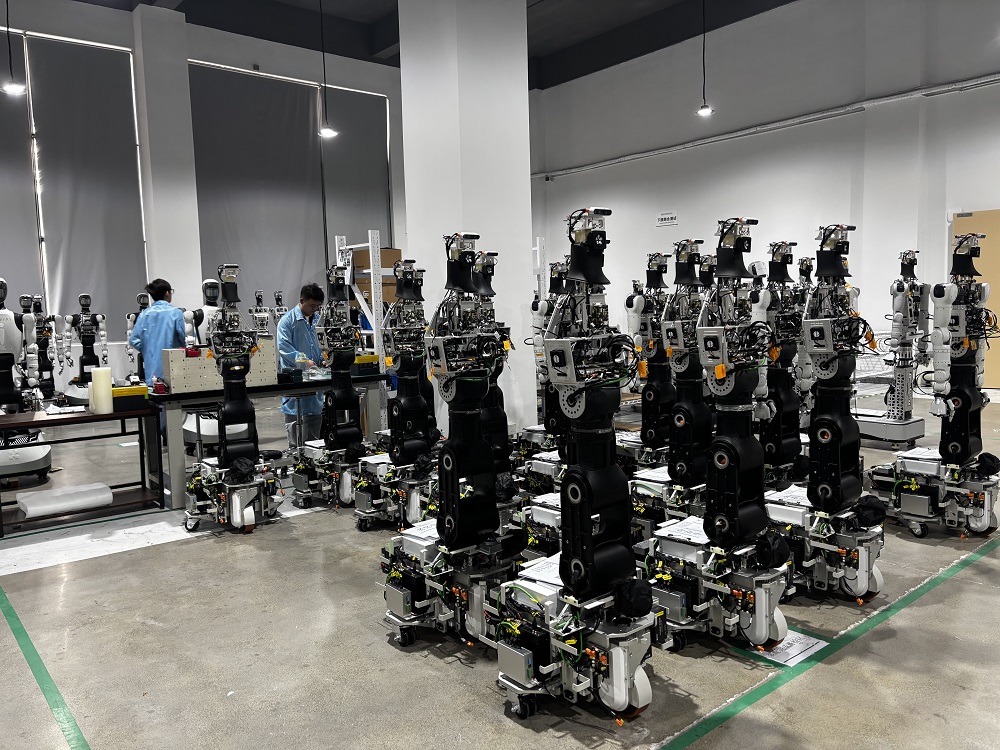
浙江人形机器人创新中心藕池工厂 本报记者 郑萃颖 摄
关注“最后一公里”
如今,具身智能的产业图景日渐清晰,但距离其真正规模化落地应用,尚有需要突破的难关。
赛迪研究院科技处处长董凯认为,具身智能行业要走出概念验证阶段,达到“涌现时刻”,需要迈过四重关卡。首先是数据,行业需要采集有效数据、融入异构数据,用于模型训练;其次是模型,模型需要理解物理世界规律,作出准确高效的动作决策;然后是本体,智能运动单元、末端执行器、结构材料、热管理等都有提升空间,产品安全体系有待建立;最后是应用,要将具身机器人融入现有工业体系,达到工业生产所需的作业效率、可靠性、成功率,整个交付标准尚未明确。“物理智能的系统能力将决定产业的价值兑现。”董凯说。
多位从业者认为,具身智能提升作业能力的“最后一公里”在于模型。丁霞表示,机器人“大脑”智能程度提升,将直接影响机器人处理任务的能力,“例如,过去工业机器人更擅长固定路线、固定物料、固定动作;随着机器人‘大脑’在感知、理解、决策和操作等方面的能力提升,机器人逐渐能处理环境变化、多步骤任务和更精细的操作,这意味着机器人能够进入更广泛的场景、承担更多任务。”
宇树科技董事长、创始人王兴兴近日也表示,模型泛化能力是目前具身机器人行业的最大挑战。不过他也表达了对行业发展的乐观预期:“大众所见到的AI、机器人,只是冰山露出水面的部分,水下的技术迭代更加波涛汹涌。”他曾表示,具身智能的涌现节点,最快在未来一到两年到来。
